Lors de la création d’une agence de voyage, ouvrir un compte bancaire gratuit peut alléger les charges fixes. Mais l’absence d’abonnement ne suffit pas : votre compte doit permettre d’encaisser les voyageurs, de régler les fournisseurs à temps et de rembourser un dossier annulé sans désorganiser la trésorerie.
Le point décisif est le décalage entre ces opérations. Un client peut avoir payé alors que les fonds ne sont pas encore disponibles. Pendant ce temps, un hôtelier peut réclamer un acompte pour maintenir une réservation. Un compte adapté doit donc être évalué avec vos échéances réelles, pas seulement avec sa grille tarifaire.
Pour une petite agence indépendante, la bonne méthode consiste à décrire ses circuits de paiement, à faire confirmer les conditions applicables puis à tester quelques opérations représentatives. Voici comment procéder avant d’y faire transiter vos premiers dossiers clients.
Avant d’ouvrir un compte bancaire gratuit, décrivez vos circuits de paiement
Commencez par les voyages que vous comptez vendre. Une agence qui facture des honoraires de conseil n’a pas les mêmes besoins qu’une structure qui encaisse le prix d’un séjour puis règle plusieurs prestataires.
Pour chaque type de dossier, identifiez qui vous paie, à quelle date et par quel moyen. Faites le même travail pour vos fournisseurs. Ajoutez les remboursements : ils représentent une sortie de trésorerie à prévoir, même lorsqu’un remboursement fournisseur est attendu en parallèle.
| Flux à décrire |
Information à relever |
Question opérationnelle |
| Acompte du voyageur |
Moyen de paiement et date attendue |
Quand les fonds deviennent-ils utilisables ? |
| Solde du voyage |
Échéance prévue au contrat |
Arrive-t-il avant les dernières dépenses fournisseurs ? |
| Paiement d’un hôtel ou d’un réceptif |
Montant, devise et date limite |
Le compte permet-il de respecter cette échéance ? |
| Remboursement client |
Montant et circuit de restitution |
Quelle liquidité faut-il conserver ? |
| Frais et commissions |
Mode de prélèvement et justificatif |
Comment les affecter au bon dossier ? |
Cette cartographie doit aussi préciser votre rôle contractuel. Encaisser vos propres ventes, percevoir une commission ou recevoir des sommes pour le compte d’un tiers ne sont pas des situations interchangeables. Présentez le fonctionnement réel de l’agence au prestataire financier.
Distinguez un paiement accepté d’un encaissement disponible
Pour ouvrir un compte bancaire gratuit sans pénaliser vos flux, comparez les dates de disponibilité des fonds avec les dates de paiement des fournisseurs. La confirmation reçue par le client ne signifie pas nécessairement que l’argent peut déjà être dépensé.
Exemple fictif, hors frais et sans autre mouvement : votre agence dispose de 4 000 €. Un voyageur règle 9 000 € par carte, mais le contrat d’encaissement prévoit, dans cet exemple, un versement à J+3. L’hôtel demande un acompte de 6 000 € à J+1.
| Moment |
Événement |
Situation de trésorerie |
| Avant la vente |
Solde disponible de l’agence |
4 000 € utilisables |
| J |
Paiement client de 9 000 € accepté |
Toujours 4 000 € disponibles |
| J+1 |
Acompte hôtelier de 6 000 € exigible |
Il manque 2 000 € pour payer à l’échéance |
| J+3 |
Versement des 9 000 € sur le compte |
13 000 € disponibles avant règlement fournisseur |
Le dossier présente suffisamment d’encaissements au total, mais pas au bon moment. Il faut alors modifier les échéances, prévoir une réserve de trésorerie ou choisir un circuit d’encaissement compatible avec votre activité.
Ce calendrier est une hypothèse de travail, pas un délai standard. Faites confirmer les délais de votre propre contrat, y compris le traitement des week-ends et jours fériés.
Faites confirmer les conditions de chaque étape
L’encaissement des voyageurs
Un compte avec un IBAN ne permet pas automatiquement d’accepter les cartes bancaires. L’acceptation des paiements peut dépendre d’un contrat distinct, dont les règles influencent directement vos flux.
Demandez quand les sommes sont versées, quels frais sont déduits et si des réserves ou retenues peuvent s’appliquer. Faites également préciser le traitement des contestations de paiement. Vos prévisions doivent intégrer les conditions réellement proposées à votre agence, notamment si elle vient d’être créée.
Une réponse écrite vaut mieux qu’une formule générale comme « versement rapide ». Elle permet de construire un calendrier de trésorerie exploitable.
Le règlement des fournisseurs
Avant d’ouvrir un compte bancaire gratuit, vérifiez que les moyens de paiement disponibles correspondent à ceux qu’acceptent vos partenaires. Un hôtel peut demander une carte, un réceptif un virement et un fournisseur étranger un règlement dans une autre devise.
Contrôlez les plafonds par opération et par période, les horaires limites de traitement ainsi que la procédure pour augmenter temporairement un plafond. Cette dernière question compte si une réservation de groupe génère une dépense inhabituelle.
Les cartes virtuelles peuvent faciliter certains règlements, mais leur acceptation dépend du fournisseur et de l’usage demandé. Une carte adaptée à un achat n’est pas nécessairement adaptée à une garantie hôtelière. Faites valider ce point avant de promettre une réservation.
Les remboursements et annulations
Prévoyez un scénario dans lequel vous devez rembourser un voyageur avant de récupérer les sommes versées au fournisseur. Cette situation permet de mesurer le besoin de liquidité, indépendamment du tarif du compte.
Si vous souhaitez ouvrir un compte bancaire gratuit, faites préciser le circuit des remboursements par carte, les délais applicables et les éventuels frais. Vérifiez aussi comment une contestation client est notifiée et quels justificatifs doivent être transmis.
Conservez une référence commune entre réservation, encaissement et remboursement. Sans elle, vous risquez de perdre du temps à reconstituer l’historique d’un dossier lorsque le client ou votre comptable demande une explication.
Documentez les fournisseurs hors des circuits habituels
Pour chaque partenaire, renseignez l’identité du bénéficiaire, son pays, la devise de règlement et la nature de la prestation. Conservez le contrat ou la facture qui relie le paiement à un dossier voyage. Ces informations facilitent aussi la réponse à une demande de justificatifs du prestataire financier.
Certaines niches nécessitent une distinction supplémentaire. Si vous préparez des séjours axés sur le bien-être, les programmes d’accompagnement médical du poids de Healthy Weight Clinics illustrent une prestation qui relève du soin, et non d’un simple hébergement. Dans un projet associant voyage et services de ce type, clarifiez les responsabilités contractuelles et les circuits de paiement avant de commercialiser l’offre. Le choix du compte ne remplace pas cette vérification.
Testez un dossier complet avant de généraliser
La meilleure façon d’ouvrir un compte bancaire gratuit sans perturber l’exploitation est de vérifier une chaîne complète, plutôt qu’une série de fonctions isolées. Utilisez, lorsque le prestataire le permet, un environnement de test ou de petites opérations réelles autorisées.
Votre test doit couvrir quatre points :
- Encaissement : rapprocher le montant payé, les frais éventuels et la somme effectivement créditée.
- Paiement fournisseur : vérifier le moyen accepté, le plafond applicable et la confirmation de réception.
- Remboursement : comprendre la procédure, les justificatifs et le suivi de l’opération.
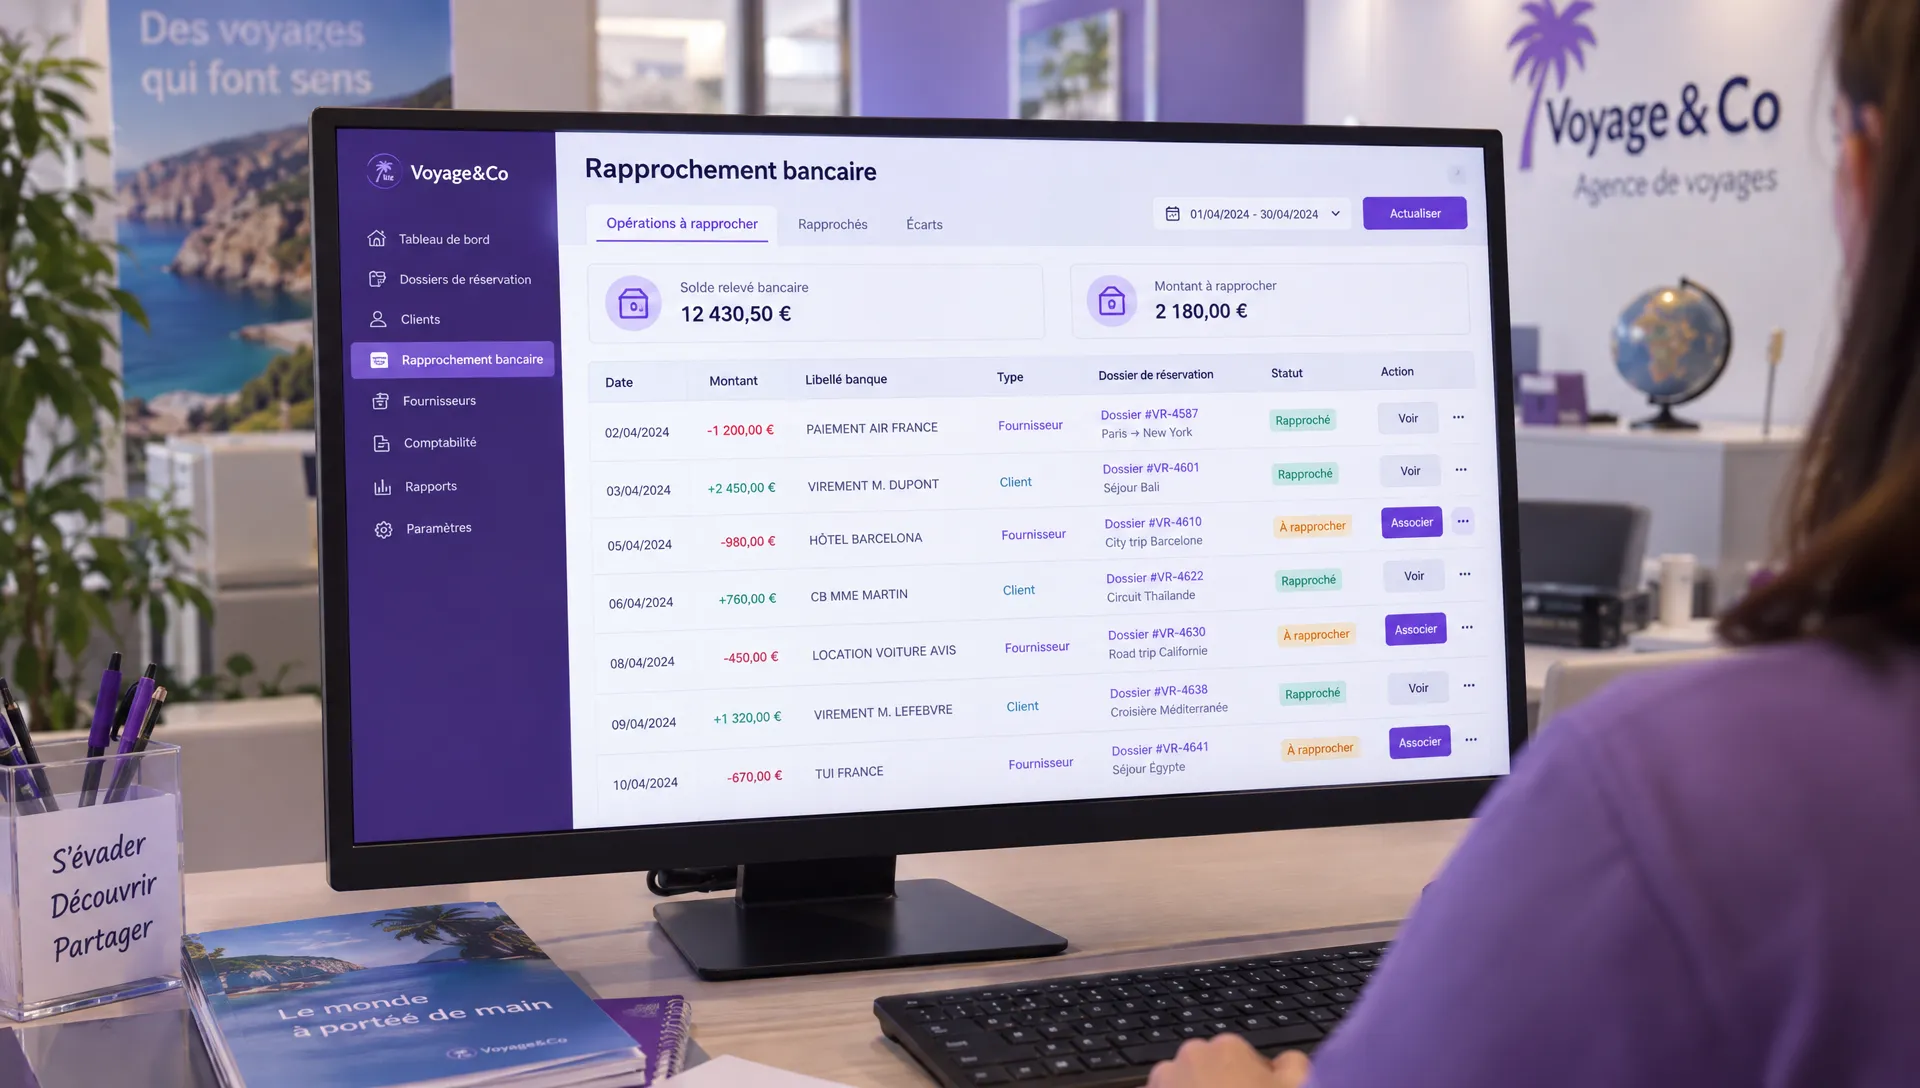
- Comptabilité : relier les mouvements bancaires au dossier client et aux pièces correspondantes.
Mesurez également le temps passé. Si chaque encaissement nécessite plusieurs manipulations pour identifier son dossier, le coût administratif peut dépasser l’économie d’abonnement.
Fixez un critère simple de validation : aucun mouvement inexpliqué, aucune échéance fournisseur manquée et des pièces exploitables par votre comptable. Tant qu’un point reste incertain, évitez de basculer l’ensemble des encaissements. Lors d’un changement de compte, conservez l’accès nécessaire au suivi des anciennes opérations et de leurs éventuels remboursements.
Choisissez une organisation simple, pas seulement un tarif bas
Un compte sans abonnement peut convenir si vos flux restent simples : peu d’opérations, principalement des virements en euros et des échéances faciles à anticiper. Encore faut-il que le contrat autorise votre activité et que les services inclus couvrent vos besoins.
Lorsque les moyens de paiement, les fournisseurs et les devises se multiplient, ouvrir un compte bancaire gratuit peut rester utile sans constituer toute votre organisation financière. Vous pouvez avoir besoin d’une solution complémentaire pour gérer les encaissements ou les dépenses de voyage.
Évitez toutefois de multiplier les outils sans règle claire. Définissez où arrivent les fonds clients, d’où partent les paiements fournisseurs et où sont conservés les justificatifs. Chaque transfert supplémentaire doit avoir une utilité identifiable.
Pour la partie tarifaire, les pièges des comptes bancaires en ligne gratuits méritent une vérification séparée. Ici, votre décision doit surtout répondre à une question : l’organisation retenue permet-elle de traiter un dossier de bout en bout, à un coût et dans un délai acceptables ?
Préparez le dossier financier de votre création d’agence
Au démarrage, présentez une description cohérente de votre activité : statut juridique, prestations vendues, volumes prévisionnels, principaux pays de paiement et saisonnalité. Expliquez les pics attendus, par exemple lors d’une vente de groupe, plutôt que de fournir uniquement une moyenne mensuelle.
Pour ouvrir un compte bancaire gratuit dans un cadre professionnel, vérifiez que l’offre accepte votre structure et votre usage. Un compte destiné aux particuliers n’est pas automatiquement utilisable pour une agence. La préparation du compte avant le lancement de l’activité aide à organiser les justificatifs et les démarches sans retarder les premières ventes.
Contrôlez aussi le statut de l’établissement dans le registre REGAFI et lisez les dispositions relatives à la protection des fonds. Un compte de paiement et un compte bancaire ne reposent pas nécessairement sur le même mécanisme de protection.
Enfin, le compte ne remplace pas les obligations sectorielles. Vérifiez celles qui s’appliquent à votre projet auprès du registre des opérateurs de voyages d’Atout France, notamment l’immatriculation, la garantie financière et l’assurance de responsabilité civile professionnelle.
Questions fréquentes
Peut-on ouvrir un compte bancaire gratuit pour une agence de voyage ? Oui, si l’établissement accepte votre statut et votre activité et si l’offre autorise l’usage professionnel envisagé. Vérifiez les conditions d’encaissement et de règlement avant d’y domicilier vos flux.
Un IBAN français suffit-il pour recevoir les paiements des voyageurs ? Il permet de recevoir des virements compatibles avec le compte, mais ne donne pas automatiquement accès à l’encaissement par carte. Ce service peut nécessiter un contrat distinct.
Quelle réserve de trésorerie prévoir ? Partez du plus fort décalage prévisible entre sorties exigibles et encaissements disponibles. Ajoutez les remboursements possibles et les autres charges à payer. Le montant dépend de vos contrats, de votre saisonnalité et du volume de dossiers simultanés.
Faut-il changer de compte dès que les ventes augmentent ? Pas nécessairement. Réévaluez d’abord les plafonds, les délais, les moyens de paiement et le temps de rapprochement. Une évolution devient pertinente lorsque l’organisation actuelle ne couvre plus vos besoins opérationnels.
Évaluez une solution adaptée à vos paiements touristiques
Elia Pay propose une gestion unifiée des paiements pour les agences de voyage, avec un IBAN français, des cartes virtuelles, une aide au rapprochement bancaire et des intégrations avec les logiciels du tourisme.
Pour comparer cette approche à un compte sans abonnement, présentez votre calendrier d’encaissement, vos échéances fournisseurs et un exemple de remboursement. Demandez les conditions tarifaires, les plafonds et la compatibilité avec vos outils. Vous pouvez échanger avec Elia Pay sur vos flux de paiement afin d’évaluer l’adéquation de la plateforme à votre future agence, sans présumer de sa gratuité.
